"50대도 안 늦어" 매달 430만원씩 따박따박 나오는 3층 '연금 설계' 투자 분석
넉넉한 노후생활을 위해 직장인들은 은퇴 후 월급처럼 들어오는 연금을 목표로 세우지만, 막상 무엇부터 시작해야 할 지 몰라 제대로 된 계획을 세우는 것부터 난관에 봉착하는 경우가 많다.
이에 전문가들은 큰돈을 한꺼번에 마련하는 데 집중하기보다 국민연금과 퇴직연금, 개인연금을 활용해 정기적인 소득이 발생하도록 설계해야 한다고 강조한다. 특히 소득이 비교적 안정적인 40대부터 연금계좌의 세제 혜택을 활용해 장기간 자금을 적립하면 노후 소득 기반을 마련하는 데 도움이 될 수 있다.
박소현 신영증권 이사는 40~50대의 노후 준비 전략에 대해 "보통 노후자금으로 10억원을 목표로 세우는 데 목돈 자체보다 그만한 자산을 만들어낼 수 있는 구조를 설계하는 것이 중요하다"라고 밝혔다.
박 이사가 제시한 방법은 은퇴 후 필요한 생활비를 먼저 정한 뒤 부족한 금액을 역산하는 방식이다.
예를 들어 부부가 매달 300만원의 생활비를 필요로 한다면 국민연금에서 100만원, 퇴직연금에서 100만원, 개인연금에서 100만원을 확보하는 식으로 계산해야 한다는 의미다. 국민연금을 1층, 퇴직연금을 2층, 연금저축과 개인형퇴직연금(IRP) 등 개인연금을 3층으로 구성하는 이른바 ‘3층 연금’ 전략이다.
먼저 연금 준비를 시작하기 좋은 시기로는 40대가 꼽힌다. 박 이사는 "연금저축과 IRP를 합쳐 매년 900만원을 납입한다면 장기간 운용 시 복리 효과를 기대할 수 있다"라며 "40세부터 60세까지 납입하면 투자 원금은 총 1억8000만원인데 여기에 운용수익이 더해질 경우 자금은 더 늘어난다"라고 설명했다.
만약 연평균 수익률을 3%로 가정하면 60세에 이르러서는 자산이 약 2억4623만원, 5%라면 약 3억828만원, 7%라면 약 3억9069만원에 달할 수 있다. 이를 65세부터 연금으로 수령하면 월 수령액은 각각 약 159만원, 261만원, 429만원에 해당한다.
국민연금·퇴직연금·개인연금으로 분산 투자
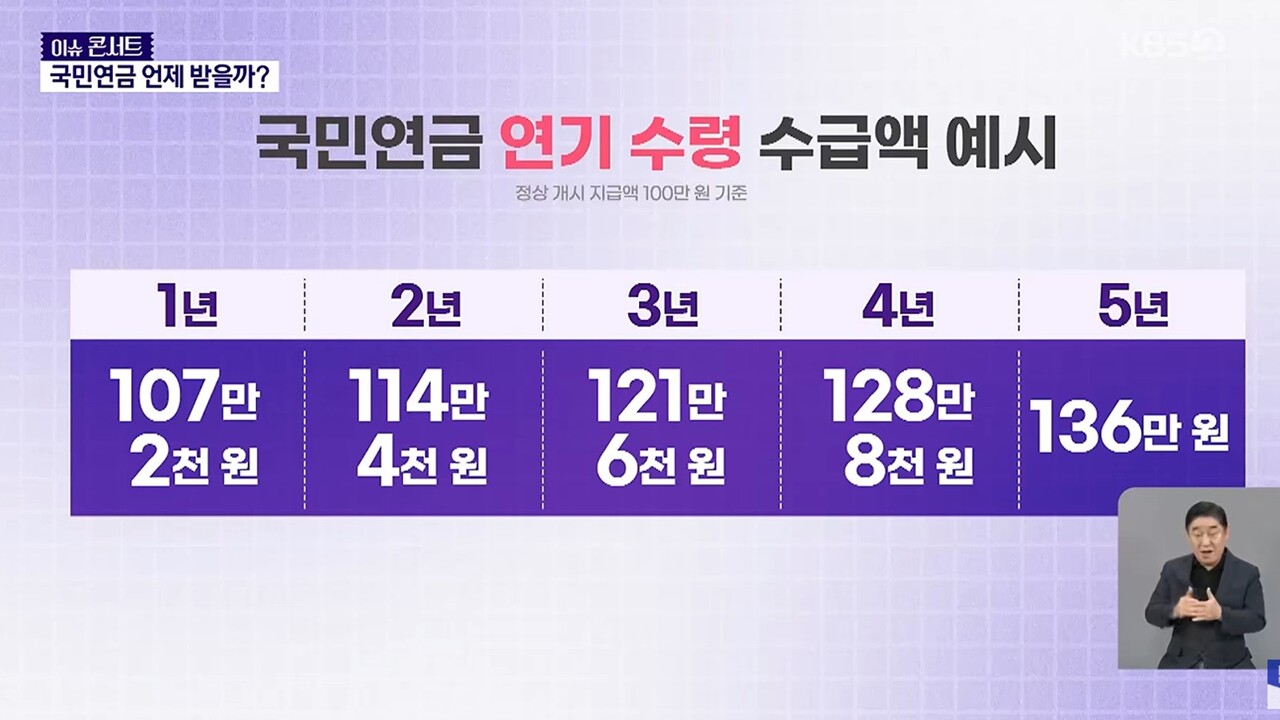
이미 50대에 진입했더라도 노후 준비를 늦었다고 단정할 필요는 없다. 퇴직연금과 개인연금의 수령 시기를 조정해 운용 기간을 확보할 수 있고, 국민연금의 연기연금 제도를 활용하는 방법도 있다.
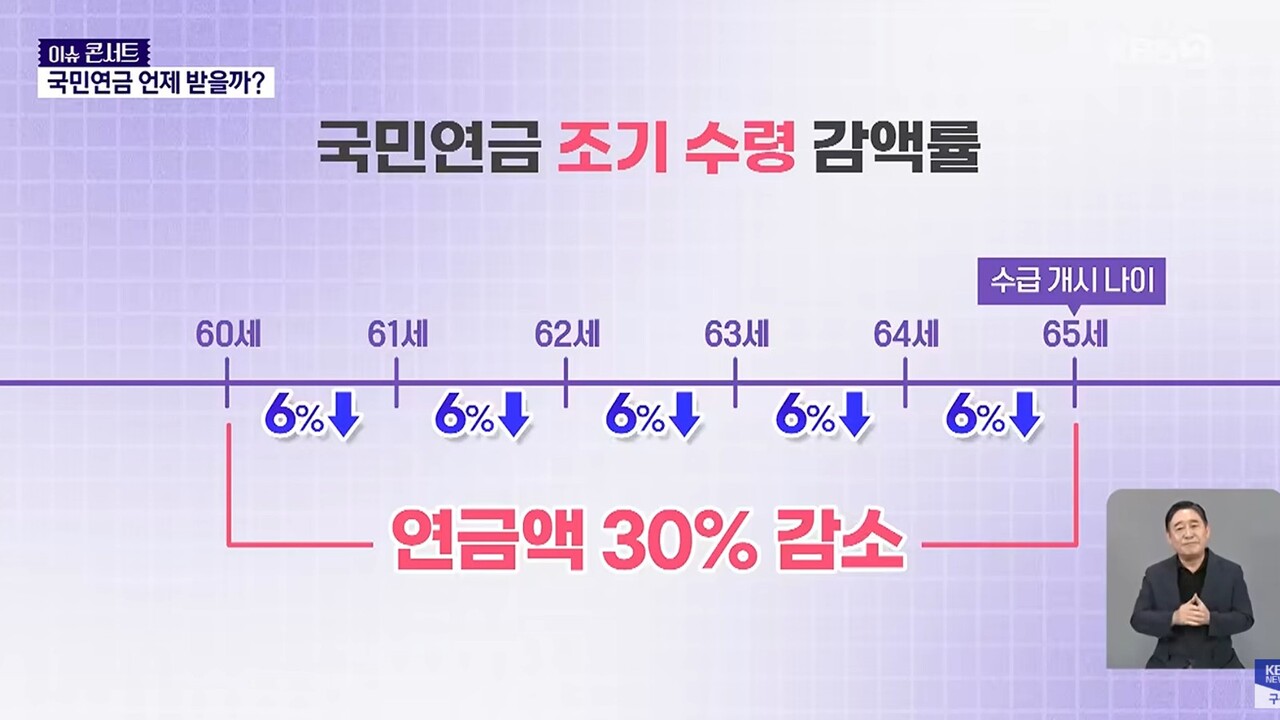
박 이사는 "국민연금 수령을 1년 늦추면 연금액이 연 7.2%씩 늘어난다. 최대 5년 연기하면 수령액이 약 36%까지 증가한다"라며 "금융감독원의 연금 관련 조회 서비스를 이용해 국민연금과 퇴직연금, 개인연금의 예상 수령액을 살펴본 뒤 목표 생활비와 비교하면 부족한 금액을 파악해야 한다"라고 전했다.
결국 안정적인 노후를 위해서는 특정 금액을 모으는 것에만 집중하기보다 은퇴 후 필요한 월 생활비를 구체적으로 계산하고, 국민연금·퇴직연금·개인연금으로 소득원을 분산하는 접근이 중요하다.
장기간의 꾸준한 적립과 분산투자, 연금 수령 시기 조정, 위험 관리가 함께 이뤄져야 은퇴 이후에도 지속 가능한 현금 흐름을 마련할 수 있다는 것이 전문가의 조언이다.